Domain selbstmessung.de kaufen?
Wir ziehen mit dem Projekt
selbstmessung.de um.
Sind Sie am Kauf der Domain
selbstmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstmessung.de kaufen?
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **


Ähnliche Suchbegriffe für Hypothekendarlehen
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
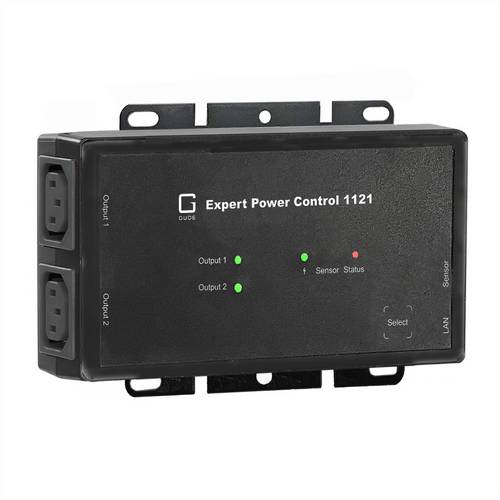
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **


Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
Wie können Hypothekendarlehen zur Finanzierung eines Eigenheims genutzt werden? Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
Hypothekendarlehen werden genutzt, um den Kauf oder Bau eines Eigenheims zu finanzieren. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem wird die Immobilie als Sicherheit für das Darlehen verwendet. **
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
-
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
Ähnliche Suchbegriffe für Hypothekendarlehen
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrmeir, Ludwig: StatistikStatistik , Der Weg zur Datenanalyse , Blattfeder > Sportfederung , Auflage: 9., überarb. und ergänzte Auflage 2023, Erscheinungsjahr: 20240311, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + Digital Flashcards, Titel der Reihe: Springer-Lehrbuch##, Autoren: Fahrmeir, Ludwig~Heumann, Christian~Künstler, Rita~Pigeot, Iris~Tutz, Gerhard, Auflage: 23009, Auflage/Ausgabe: 9., überarb. und ergänzte Auflage 2023, Abbildungen: XIV, 656 S. 239 Abbildungen, 8 Abbildungen in Farbe., Themenüberschrift: MATHEMATICS / Probability & Statistics / General, Keyword: Datenanalyse mit R;Parameterschätzung;Regressionsanalyse;Statistik;Varianz;Varianzanalyse;Wahrscheinlichkeit;Wahrscheinlichkeitsrechnung;Zeitreihen;Zufallsvariable;Zufallsvariablen, Fachschema: Mathematik / Statistik~Ökonometrie~Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik~Wirtschaftstheorie~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Imprint-Titels: Springer Spektrum, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 238, Breite: 168, Höhe: 30, Gewicht: 1028, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bamberg, Günter: StatistikStatistik , Eine Einführung für Wirtschafts- und Sozialwissenschaftler , Erste-Hilfe-Ausrüstung > Sicherheit , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20220523, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Bamberg, Günter~Baur, Franz~Krapp, Michael, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Seitenzahl/Blattzahl: 322, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Deskriptive Statistik; Wahrscheinlichkeitsrechnung; Verteilungen; Induktive Statistik; Signifikanztest; Zeitreihen, Fachschema: Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Ökonometrie und Wirtschaftsstatistik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 322, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 238, Breite: 170, Höhe: 19, Gewicht: 566, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2159554, Vorgänger EAN: 9783110495706 9783486716511 9783486702583 9783486590883 9783486585650, Alternatives Format EAN: 9783110759402 9783110759327, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 162715929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
-
Wie können Hypothekendarlehen zur Finanzierung eines Eigenheims genutzt werden? Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
Hypothekendarlehen werden genutzt, um den Kauf oder Bau eines Eigenheims zu finanzieren. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem wird die Immobilie als Sicherheit für das Darlehen verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.