Domain selbstmessung.de kaufen?
Wir ziehen mit dem Projekt
selbstmessung.de um.
Sind Sie am Kauf der Domain
selbstmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstmessung.de kaufen?
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **

Ähnliche Suchbegriffe für Versteuernde
Top-Angebote
Produkte zum Begriff Versteuernde:
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Daten aus der Überwachung von Müttersterblichkeit, Region ME, Taschenbuch von Amankon Prusse Remane Adou, Verlag Unser Wissen,Analyse Der Daten Aus Der Überwachung Von Müttersterblichkeit, Region Me, Taschenbuch Von Amankon Prusse Remane Adou, Verlag Unser Wissen, 978-620-6-80344-7, Seitenanzahl: 5243,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
-
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
-
Wie wird das zu versteuernde Einkommen berechnet?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben und Freibeträge abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Auf Basis dieses Betrags wird dann der individuelle Steuersatz angewendet, um die Einkommensteuer zu berechnen. Es ist wichtig, alle relevanten Ausgaben und Freibeträge korrekt anzugeben, um eine genaue Berechnung des zu versteuernden Einkommens zu gewährleisten. **
-
Wo finde ich das zu versteuernde Einkommen?
Das zu versteuernde Einkommen findet man in der Einkommensteuererklärung. Es handelt sich um das Einkommen, das nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge übrig bleibt. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, die an das Finanzamt gezahlt werden muss. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um Steuernachzahlungen oder -nachforderungen zu vermeiden. **
Ist das zu versteuernde Einkommen der Gewinn?
Ist das zu versteuernde Einkommen der Gewinn? Diese Frage lässt sich nicht pauschal beantworten, da das zu versteuernde Einkommen aus verschiedenen Einkommensquellen stammen kann, wie z.B. Gehälter, Mieteinnahmen, Kapitalerträge oder Gewinne aus selbstständiger Tätigkeit. Der Gewinn hingegen bezieht sich in der Regel auf den Überschuss der Einnahmen über die Ausgaben eines Unternehmens oder einer selbstständigen Tätigkeit. Es ist jedoch möglich, dass der Gewinn Teil des zu versteuernden Einkommens ist, wenn er aus selbstständiger Tätigkeit stammt. In diesem Fall muss der Gewinn in der Steuererklärung angegeben und versteuert werden. **
Wo findet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen findet man in der Einkommensteuererklärung, die in vielen Ländern jährlich eingereicht werden muss. Es setzt sich aus verschiedenen Einkommensquellen zusammen, wie zum Beispiel Gehältern, Mieteinnahmen, Kapitalerträgen und Unterhaltszahlungen. Um das zu versteuernde Einkommen zu ermitteln, werden von den Gesamteinnahmen bestimmte Ausgaben und Abzüge abgezogen, wie zum Beispiel Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, die an das Finanzamt gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Versteuernde:
-
Ressourcenbezogene Kennwerte von Nichtwohngebäuden. Analyse und Aufarbeitung von Daten der Statistik 'Bauen und Wohnen'; Taschenbuch von KarinRessourcenbezogene Kennwerte Von Nichtwohngebäuden. Analyse Und Aufarbeitung Von Daten Der Statistik 'bauen Und Wohnen'; Taschenbuch Von Karin Gruhler,ruth Böhm, Fraunhofer Irb, 978-3-8167-8609-2, Seitenanzahl: 11325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Daten aus der Überwachung von Müttersterblichkeit, Region ME, Taschenbuch von Amankon Prusse Remane Adou, Verlag Unser Wissen,Analyse Der Daten Aus Der Überwachung Von Müttersterblichkeit, Region Me, Taschenbuch Von Amankon Prusse Remane Adou, Verlag Unser Wissen, 978-620-6-80344-7, Seitenanzahl: 5243,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
-
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Versteuernde
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
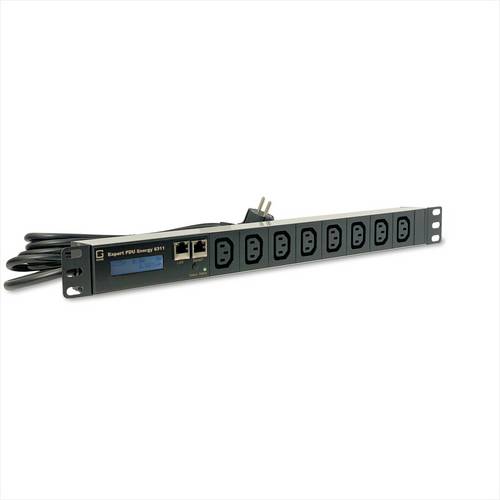
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .409,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird das zu versteuernde Einkommen berechnet?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben und Freibeträge abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Auf Basis dieses Betrags wird dann der individuelle Steuersatz angewendet, um die Einkommensteuer zu berechnen. Es ist wichtig, alle relevanten Ausgaben und Freibeträge korrekt anzugeben, um eine genaue Berechnung des zu versteuernden Einkommens zu gewährleisten. **
-
Wo finde ich das zu versteuernde Einkommen?
Das zu versteuernde Einkommen findet man in der Einkommensteuererklärung. Es handelt sich um das Einkommen, das nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge übrig bleibt. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, die an das Finanzamt gezahlt werden muss. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um Steuernachzahlungen oder -nachforderungen zu vermeiden. **
-
Ist das zu versteuernde Einkommen der Gewinn?
Ist das zu versteuernde Einkommen der Gewinn? Diese Frage lässt sich nicht pauschal beantworten, da das zu versteuernde Einkommen aus verschiedenen Einkommensquellen stammen kann, wie z.B. Gehälter, Mieteinnahmen, Kapitalerträge oder Gewinne aus selbstständiger Tätigkeit. Der Gewinn hingegen bezieht sich in der Regel auf den Überschuss der Einnahmen über die Ausgaben eines Unternehmens oder einer selbstständigen Tätigkeit. Es ist jedoch möglich, dass der Gewinn Teil des zu versteuernden Einkommens ist, wenn er aus selbstständiger Tätigkeit stammt. In diesem Fall muss der Gewinn in der Steuererklärung angegeben und versteuert werden. **
-
Wo findet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen findet man in der Einkommensteuererklärung, die in vielen Ländern jährlich eingereicht werden muss. Es setzt sich aus verschiedenen Einkommensquellen zusammen, wie zum Beispiel Gehältern, Mieteinnahmen, Kapitalerträgen und Unterhaltszahlungen. Um das zu versteuernde Einkommen zu ermitteln, werden von den Gesamteinnahmen bestimmte Ausgaben und Abzüge abgezogen, wie zum Beispiel Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, die an das Finanzamt gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.