Domain selbstmessung.de kaufen?
Wir ziehen mit dem Projekt
selbstmessung.de um.
Sind Sie am Kauf der Domain
selbstmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstmessung.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
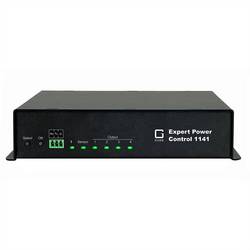
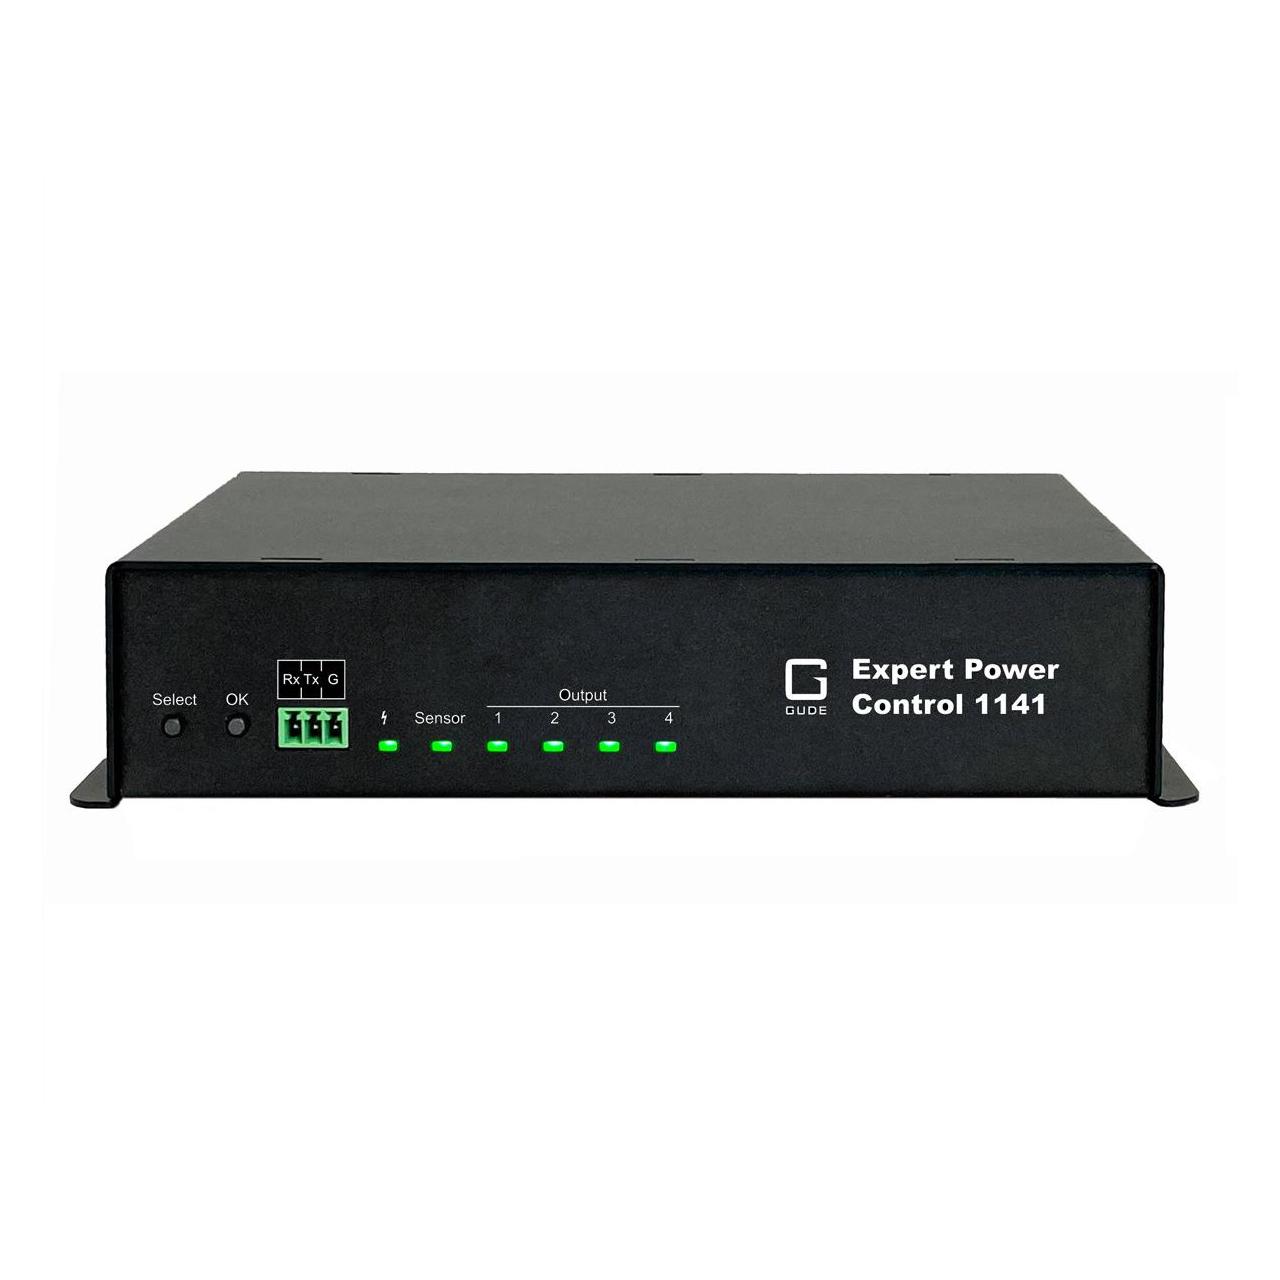
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
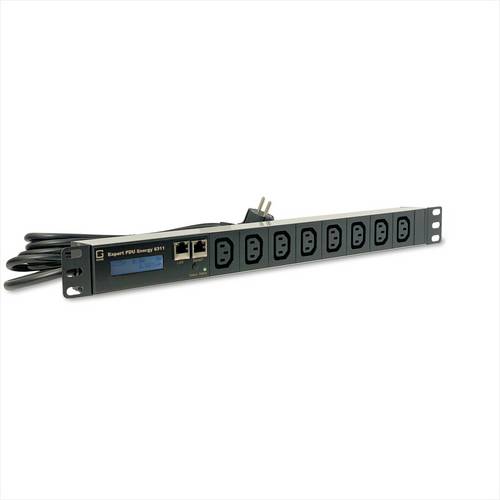
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gude 1141-1 4-fachgeschaltete PDU mit Messung und Überwachung, USV Zubehör4-Wege geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Schnelle und einfache Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuerungssysteme. Präzise Energieüberwachung sowie Messung von Temperatur und Luftfeuchtigkeit mit Plug-and-Play-Sensoren. Fernbedienbare Neustarts und automatische Umschaltung der Stromversorgung. Vier Lastausgänge können am Gerät sowie über HTTP(S), SNMP, ModbusTCP und die Befehlszeilenschnittstelle über Telnet, SSH und MQTT einzeln geschaltet werden. Schaltstatus und Einschaltverzögerung (0 bis 9999 Sekunden) sind für jeden Stromanschluss nach einem Stromausfall einstellbar. Stromspitzen während gleichzeitiger Schaltvorgänge werden durch eine automatische Verzögerungszeit von 1 Sekunde verhindert. Programmierbare Zeitpläne sowie Ein- und Ausschaltsequenzen. Zweikanaliger Watchdog, bei dem jeder Stromanschluss seinen eigenen Watchdog zugewiesen bekommen kann. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellenwerte überschritten werden.344,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **


Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
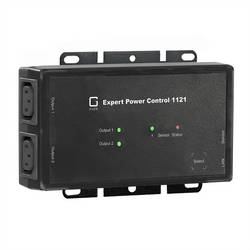
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Gude 1141-1 4-fachgeschaltete PDU mit Messung und Überwachung, USV Zubehör4-Wege geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Schnelle und einfache Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuerungssysteme. Präzise Energieüberwachung sowie Messung von Temperatur und Luftfeuchtigkeit mit Plug-and-Play-Sensoren. Fernbedienbare Neustarts und automatische Umschaltung der Stromversorgung. Vier Lastausgänge können am Gerät sowie über HTTP(S), SNMP, ModbusTCP und die Befehlszeilenschnittstelle über Telnet, SSH und MQTT einzeln geschaltet werden. Schaltstatus und Einschaltverzögerung (0 bis 9999 Sekunden) sind für jeden Stromanschluss nach einem Stromausfall einstellbar. Stromspitzen während gleichzeitiger Schaltvorgänge werden durch eine automatische Verzögerungszeit von 1 Sekunde verhindert. Programmierbare Zeitpläne sowie Ein- und Ausschaltsequenzen. Zweikanaliger Watchdog, bei dem jeder Stromanschluss seinen eigenen Watchdog zugewiesen bekommen kann. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellenwerte überschritten werden.344,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnose BrustkrebsDiagnose Brustkrebs , Diagnose Brustkrebs - alles ist plötzlich anders Brustkrebs - wenn eine Frau mit dieser Diagnose konfrontiert wird, ist das ein Schock. Und dann kommen die bangen Fragen: Wie bösartig ist der Tumor? Werde ich meine Brust verlieren? Werde ich sterben müssen? Die Diagnose Brustkrebs stürzt jedes Jahr Tausende von Frauen in tiefe Verzweiflung. Allein in Deutschland erkranken etwa 72 000 Frauen. Das sind dramatische Zahlen, die Angst machen. Doch es gibt auch große Hoffnung, denn die Heilungschancen werden dank neuer hoch wirksamer Therapien immer besser. So liegt heute schon die relative Fünf-Jahres-Überlebensrate bei über 80 Prozent. Die betroffenen Frauen können mutig ihr Schicksal in die Hand nehmen und zusammen mit einem spezialisierten Behandlungsteam den Weg durch die Krankheit gehen. Dieses Buch möchte Sie und Ihre Angehörigen auf diesem Weg begleiten, Antworten auf die zahlreichen Fragen geben und Ihnen mit vielen Informationen und Ratschlägen zur Seite stehen. Aus dem Inhalt - Alle wichtigen Informationen über die Behandlungen im Brustzentrum. - Ganzheitliche Behandlung mit ergänzenden Heilverfahren. - Seelische Begleitung und Tipps zur Selbsthilfe. - Experteninterviews und Schilderungen von Patientinnen. , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20130925, Produktform: Kartoniert, Seitenzahl/Blattzahl: 144, Abbildungen: 15 Abbildungen, Keyword: Alternativ-Medizin; Alternative Therapie; Chemotherapie; Gesundheits-Ratgeber; Patienten-Ratgeber; Rehabilitation; Selbsthilfe, Fachschema: Brust / Mammakarzinom~Brustkrebs~Krebs (Krankheit) / Brustkrebs~Krebs (Krankheit) / Mammakarzinom~Krebs (Krankheit) / Bestrahlung~Radiotherapie~Strahlentherapie~Chemotherapie~Krebs (Krankheit) / Chemotherapie~Therapie / Chemotherapie~Frau / Medizin, Biologie, Gesundheit~Medizin / Ratgeber (allgemein)~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin, Fachkategorie: Chemotherapie~Frauengesundheit~Umgang mit Krankheit~Traditionelle Medizin und pflanzliche Heilmittel, Thema: Orientieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Strahlentherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schlütersche, Länge: 208, Breite: 154, Höhe: 15, Gewicht: 343, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 99424419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.